
"2024-cü ildə mənfəəti minimun 20% artırmağı planlaşdırırıq"
 "2024-cü ilin ilk rübünü 14 milyon manata yaxın mənfəətlə başa vurduq. Bu, keçən ilin müvafiq rübündən və proqnozlaşdırılan rəqəmlərdən daha artıqdır. O ki qaldı, hədəflərimizə, bu ilin sonuna kimi ötən ildəkindən min. 20% daha çox mənfəət əldə etməyi planlayırıq".
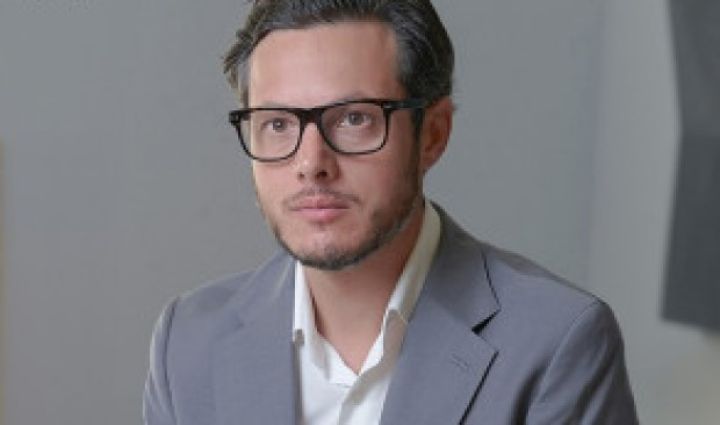
Bunu Yelo Bank-ın İdarə Heyəti sədrinin müavini Emil Duşdurov bildirib.
VTB-də minimal faiz dərəcəsi ilə nağd kredit 10.49%-dən
O, "hədəflərimizə, bu ilin sonuna kimi ötən ildəkindən min. 20% daha çox mənfəət əldə etməyi planlayırıq" deyərək belə davam edib: "Digər əsas maliyyə göstəricilərimizdə də uğurlu artımlar çoxdur. Ümumi kredit portfelimiz 803 milyon manata çatır, daha çox real sektoru maliyyələşdirmək hesabına biznes kredit portfelimiz də yarım milyard manatı keçib. İlin sonuna ümumi kredit portfelinin 20%-dək artacağını gözləyirik. Kiçik və orta biznesin kreditləşmə həcminin 15%-dən çox, mikrokredit portfelinin isə 25%-dən çox artmasını gözləyirik. Kredit verilişlərinin keçən illə müqayisədə 8% artacağını proqnozlaşdırırıq, bunun da 23%-i mikrokredit portfelinə düşür. Fürsət düşmüşkən bir məsələyə də aydınlıq gətirmək istəyirəm. Diqqətli izləyicilərimizin, jurnalistlərin və iqtisadçıların gözündən qaçmış olmaz, depozit portfelimizdə ilin sonu ilə müqayisədə bir qədər fərq yaranıb. Bu fərq bizim üçün gözlənilən idi, çünki bir neçə müştərimiz qısamüddətli məqsədləri üçün əmanət hesabları açmışdı. Maliyyə sferasında, xüsusən də böyük müştərilərlə işləyən banklarda müvəqqəti dövrlər üçün yaradılmış əmanətləri idarə etmək adi haldır. Uzun sözün qısası, bu hal ümumi maliyyə sabitliyimizə, müştərilərimizə və xidmət keyfiyyətimizə heç bir təsiri olmayacaq. Eyni zamanda, biz xərcləmələrimizə də nəzarət etməyi planlayaraq daha adekvat xərc-gəlir əmsalına çatmağı düşünürük".
Emil Duşdurov, "Bankın maliyyə ilinə mənfəətlə başlamasına töhfə verən amillər hansılardır?" sualına belə cavab verib:
"Qısa şərh etsəm, düzgün hazırlanmış strategiya, peşəkar komanda, müştəriyönümlü yanaşma, texnolji trendlərin tətbiqi deyərdim. Biznes modelimizin mərkəzində müştəri məmnuniyyəti və çeviklik durur. Nəticədə hər yeni xidmət və məhsulumuza çoxsaylı müştəri marağı yaranır. Əlbəttə ki, innovasiyasız bu, mümkün olmazdı. Bank əməliyyatlarını sadələşdirmək və xidmətləri təkmilləşdirmək üçün texnoloji həllərə böyük sərmayelər yatırırıq. Bu texnoloji üstünlüklər xərclərimizin optimallaşdırılmasına və gəlirliliyimizin artmasına təsirsiz ötüşmür. Güclü risk dəyərləndirməsi və davamlı monitorinq sistemlərini tətbiq etməklə, biz xərcləri minimuma endirməyə çalışırıq. Bu kompleks yanaşma ilə Bankımız son 5 ildə sağlam təməllər üzərində böyüyüb və bazar payını artırıb". / marja.az
 "Banklar kredit verməyə müştəri tapa bilmirlər, bir-birinin müştərilərini cəlb etməyə çalışırlar"
 "Yaşıl maliyyəni həm iqlim qarşısında məsuliyyət, həm də müştərilərimiz üçün yeni imkan kimi görürük" - "Unibank"ın Dayanıqlılıq meneceri
 Bu bankın İdarə Heyətinin sədri və üzvlərinin taleyi dekabrda müəyyənləşəcək
 Oğurlanan bitkoinlərin hamısı geri qaytarılıb – RƏSMİ AÇIQLAMA
 PAŞA Bank sahibkarlar üçün yeni POS Kredit məhsulunu təqdim edir ®
 Mərkəzi Bankın sədri: Bankların kredit vermək üçün 4,6 milyard manat sərbəst vəsaiti var
 Ən varlı "youtube" blogerlər nə qədər qazanır?
 ChatGPT nədir və ChatGPT necə istifadə edilir?
 Dünyanın ən zəngin idmançıları
 Ən çox soruşulan müsahibə sualları hansılardır?
 "Coca-Cola" haqqında 5 maraqlı fakt