
Kənd təsərrüfatı məhsullarının istehsalı ilə məşğul olan müəssisələrin vergi münasibətləri necə tənzimlənir?
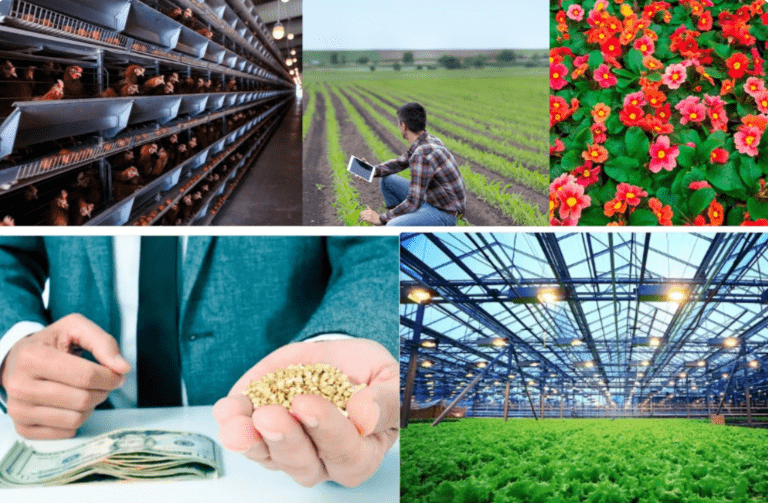 Kənd təsərrüfatı fəaliyyəti göstərəcək müəssisə və 27 oktyabr 2021-ci ildə vergi orqanında sadələşmiş vergi ödəyicisi kimi qeydiyyatında alınıb. 5 yanvar 2022-ci ildə müəssisənin hesabına kənd təsərrüfatı fəaliyyəti ilə məşğul olan sifarişçi firma tərfindən "pambığın emalı xidməti" üçün 1 milyon manata yaxın avans ödənilib. Pambıq, xidməti göstərəcək müəssisəyə məxsusdur. Bu iki müəssisənin vergi münasibətləri necə tənzimlənir?
Dövlət Vergi Xidmətindən bildirilib ki, kənd təsərrüfatı məhsullarının istehsalçıları torpaq vergisi istisna olmaqla, 2024-cü ilin 1 yanvar tarixinədək Vergi Məcəlləsi ilə müəyyən edilmiş mənfəət vergisini, əlavə dəyər vergisini, sadələşdirilmiş sistem üzrə vergini, eyni zamanda həmin fəaliyyət prosesində istifadə olunan obyektlərdən əmlak vergisini ödəməkdən, gəlir vergisindən isə müddətsiz azad edilib.
Həmçinin, kənd təsərrüfatı məhsullarının satışı dedikə istehsal olunan (o cümlədən sənaye üsulu ilə, xüsusi broyler təsərrüfatlarında, avtomatlaşdırılmış tövlə sistemlərində və digər yerlərdə) canlıların diri şəkildə, habelə onlardan diri şəkildə olarkən əldə edilmiş məhsulların ilkin formada, heç bir kimyəvi təsirə məruz qalmadan təqdim edilməsi, bitkiçilik məhsulları və digər kənd təsərrüfatı məhsulları təqdim edilərkən təbiətdə olduğu ilkin formasını saxlaması, kimyəvi tərkibi dəyişdirilməməsi, konservləşdirilməməsi nəzərdə tutulur.
Buna əsasən sorğunuzda qeyd olunan pambığın emalı kənd təsərrüfatı məhsullarının istehsalına aid edilmir və ümumi qaydada vergiyə cəlb olunur.
Vergi Məcəlləsinin 155.1-ci maddəsinin müddəalarına əsasən, sahibkarlıq fəaliyyəti göstərən və ardıcıl 12 aylıq dövrün istənilən ayında (aylarında) vergi tutulan əməliyyatlarının həcmi 200.000 manatdan artıq olan şəxslər bu Məcəllənin 157.3.1-ci maddəsində göstərilən tarixdən 10 gün ərzində ƏDV-nin məqsədləri üçün qeydiyyata dair ərizə verməyə borcludur.
Vergi qanunvericiliyinə əsasən vergi ödəyicisi tərəfindən malın (işin və xidmətin) təqdim edilməsi vergi tutulan əməliyyat hesab edildiyindən alınmış avans məbləğləri üzrə malların (işlərin, xidmətlərin) təqdim edildiyi vaxt vergi tutulan əməliyyat baş tutmuş olur. Buna əsasən sorğuda göstərilən halda cəmiyyətə ödənilən avans məbləğləri vergi ödəyicisinin ƏDV-nin məqsədləri üçün qeydiyyata alınmaq öhdəliyi yaradan 200.000 manat həddinə aid edilmir.
Bununla belə, sorğunuzda qeyd olunan halda müqavilənin şərtləri, tərəflərin vəzifə və öhdəliklərinin aydın olmadığını nəzərə alaraq və vergitutma aspektlərinin ətraflı cavablandırılmasının təmin olunması məqsədi ilə aydın olmayan məqamlar barədə ətraflı izahat verməklə, eyni zamanda bağlanmış müqavilələri təsdiqləyən zəruri sənədləri əlavə etməklə qeydiyyatda olduğunuz vergi orqanına və ya rəsmi qaydada Dövlət Vergi Xidmətinə müraciət etməyinizi tövsiyə edirik.
Əsas: Vergi Məcəlləsinin 13-cü, 155-ci, 159-cu və 164-cü maddələri. / banker.az


 "Meqa Həyat Sığorta" yığımlarını təxminən ikiqat artırıb
 Artıq 130-dan çox şirkət əməkdaşlarını bu məhsul ilə qoruyur
 Yapı Kredi Bank Azərbaycan yeni "Premium Mastercard World Elite" kartını təqdim edir
 Dünya Bankı: Azərbaycan Orta Dəhlizin 3,2 milyard dollarlıq layihələrində iştirak edir
 Türkiyəyə əcnəbi tələbə axını: Say 360 mini keçib, Azərbaycan ilk sıralardadır
 Bu şirkətlər Azərbaycan İnvestisiya Holdinqinin idarəetməsindən çıxarılır - FƏRMAN
 Dünya Bankı Orta Dəhlizin Azərbaycana faydasını 1,3 milyard dollar ÜDM artımı ilə qiymətləndirib
 Qazaxıstan dollar depozitləri üzrə maksimal faizi qaldırır
 Rabitəbank ətraf mühitin qorunması istiqamətində növbəti təşəbbüsünü həyata keçirib
 Macarıstanın ən böyük bankı Rusiyadan çıxmağı nəzərdən keçirir
 Onlayn biznes növləri
 Mcdonalds françayzinqi neçiyədir?
 ChatGPT nədir və ChatGPT necə istifadə edilir?
 Ən varlı "youtube" blogerlər nə qədər qazanır?
 Elon Musk kimdir?