
Kriptovalyuta əməliyyatlarından gəlirlər hansı qaydada vergiyə cəlb olunur?
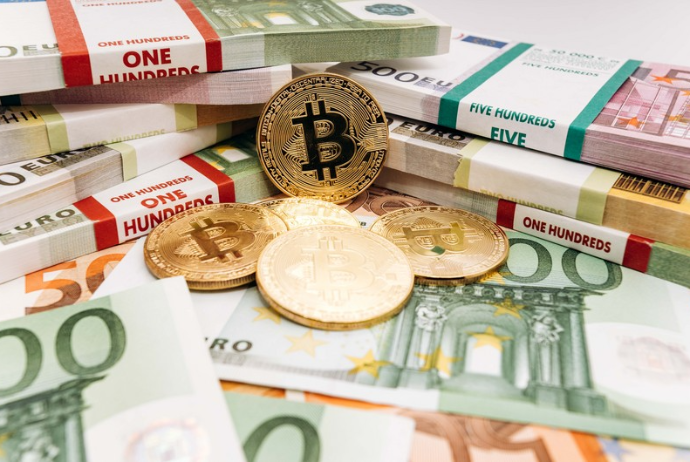 Kriptovalyuta əməliyyatları ilə əlaqədar fəaliyyət sahibkarlıq, yoxsa qeyri-sahibkarlıq fəaliyyəti sayılır? Ümumiyyətlə, bu fəaliyyət növü ilə bağlı vergi, məcburi dövlət sosial sığorta haqqı, icbari tibbi sığorta ödənişləri barədə məlumat verməyinizi xahiş edirik.
Gəlir vergisi artıq belə bəyan ediləcək
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətindən biznes və maliyyə xəbərləri portalına bildirilib ki, Vergi Məcəlləsinin 99.3.8-ci maddəsinə əsasən, vergi ödəyicisinin aktivlərinin ilkin qiymətinin artdığını göstərən hər hansı digər gəlir (təqdim olunduğu təqdirdə) - əməkhaqqından başqa, onun qeyri-sahibkarlıq fəaliyyətindən əldə etdiyi gəliri hesab olunur. Kriptovalyuta əməliyyatlarından gəlir əldə edən fiziki şəxslər vergi orqanlarında uçota alınmaqla VÖEN əldə etməli və əldə olunan gəlirdən Vergi Məcəlləsinin 101.2-ci maddəsinə uyğun qaydada 14 faiz dərəcə ilə gəlir vergisi hesablayaraq növbəti ilin mart ayının 31-dən gec olmayaraq "Gəlir vergisinin bəyannaməsi"ni vergi orqanına təqdim etməklə dövlət büdcəsinə ödəməlidir.
Gəlirin əldə edildiyi vaxt alınmış kriptovalyutanın təqdim olunduğu vaxt hesab edilir və vergiyə cəlb olunan gəlir kimi kriptovalyutanın alındığı vaxtla təqdim edildiyi tarixə olan qiymət artımı əsas götürülür.
Əlavə olaraq bildirilib ki, vergi ödəyicisi tərəfindən kriptovalyuta alğı-satqısı üzrə həyata keçirilən nağdsız ödəniş əməliyyatları Vergi Məcəlləsinin 35-ci maddəsinə uyğun olaraq açılmış hesablar üzərindən aparılmalıdır. Həmçinin, "Sosial sığorta haqqında" Qanunun 15-ci maddəsinin 12-ci abzasına əsasən, muzdlu işə və sahibkarlıq fəaliyyətinə aid olmayan gəlirlər üzrə məcburi dövlət sosial sığorta haqqı hesablanmır.
Vergi orqanlarında uçot prosedurları, fəaliyyətinizin xüsusiyyətlərindən asılı olaraq etməli olduğunuz hərəkətlər barədə daha ətraflı məlumat almaq üçün Dövlət Vergi Xidmətin rəsmi internet səhifəsindəki "Vergi bələdçisi" bölməsində yerləşdirilən məlumatlarla tanış ola, əlavə suallar yarandıqda isə Çağrı Mərkəzinə (195-1) və ya vergi ödəyicilərinə xidmət mərkəzlərinə müraciət edə bilərsiniz.
Əsas: Vergi Məcəlləsinin 35-ci, 99-cu, 101-ci və 149-cu maddələri / fed.az

 "Premium Bank" hesabat açıqladı – Bank "yerində sayıb"
 AMB ilə "Bank of New York Mellon" arasında əməkdaşlıq imkanları müzakirə olunub
 Birbank-da pul köçürmələrini SİMA İmza ilə təsdiqlə
 PAŞA Bank Xəzər İnşaat Həftəsinin rəsmi bank tərəfdaşıdır
 Hökumət 2030-cu ilədək dolları 1.7 manat səviyyəsində götürüb – Proqnoz açıqlandı
 2027-ci ilin büdcəsi: Şirkətlər həyat sığortasına niyə yer ayırmalıdır?
 Dünya Bankı Qrupu Azərbaycana 100 milyon dollara yaxın özəl kapital cəlb edib
 Süd vəzi xərçənginə dəstək məqsədilə "GüclüSən" sığorta məhsulu təqdim olunub.
 "Bank of Baku"nun biznes kreditləri portfelində əhəmiyyətli artım qeydə alınıb
 Azərbaycan banklarının mənfəəti 1 milyard manatı keçib – Artımın 93%-i cəmi iki bankın hesabına təmin olunub
 "Freelance" nədir?
 ZARA-nın uğur hekayəsi
 Biznes nədir?
 Yatırım olmadan necə biznes qurmaq olar?
 Hazır biznes, yoxsa sıfırdan qurulan biznes?