
Çin dolların sanksiya gücünü zəiflədir, lakin onun qlobal üstünlüyünə son qoya bilmir
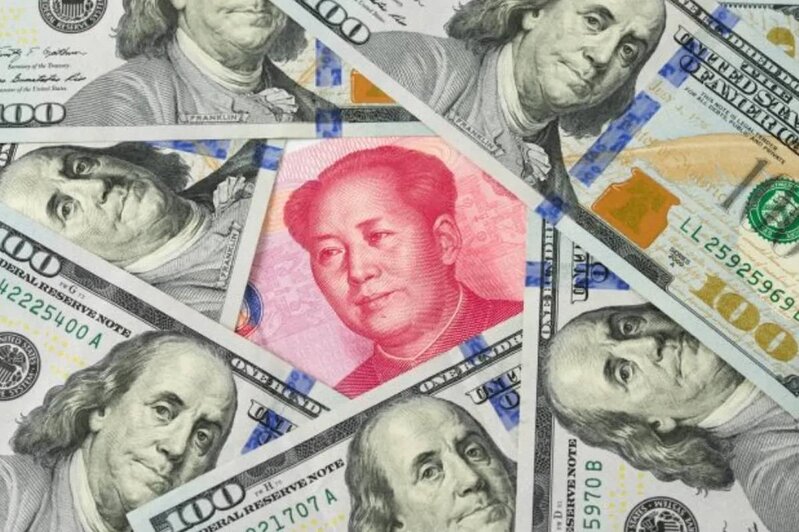 2022-ci ildə Ukraynada hərbi əməliyyatların başlamasından sonra ABŞ Rusiyanı qlobal maliyyə sistemindən təcrid etməyə çalışdı. Bunun nəticəsində bir çox ekspert dolların iqtisadi təzyiq alətinə çevrilməsinin dünya iqtisadiyyatının ABŞ valyutasından imtinasını daha da sürətləndirəcəyini proqnozlaşdırmağa başladı. Bu il Vaşinqtonun İrana qarşı müharibəyə başlaması və həmin ölkəyə maliyyə sanksiyalarını sərtləşdirməsi ilə müzakirələr daha da kəskinləşdi.
ABŞ Prezidenti Donald Trampın tarif siyasəti, müttəfiqlərə qarşı təhdidləri və Federal Ehtiyat Sisteminin (FED) müstəqilliyini məhdudlaşdırmaq cəhdləri də dolların gələcəyini sual altına qoyub. Bununla belə, bu cür müzakirələr uzun illərdir davam edir. Çin rəhbərliyi hələ 2008-ci il qlobal maliyyə böhranından bəri dünya iqtisadiyyatının dollardan asılılığının azaldılmasına çağırır. Bu çağırışa BRICS-in digər iri inkişaf etməkdə olan iqtisadiyyatları da getdikcə daha fəal dəstək verirlər. Bir çoxları yuanı, digər adı ilə renminbini ABŞ valyutasını əvəz edə biləcək əsas namizəd hesab edirlər. Ən azı Çinə yaxın ölkələrdə və "Bir kəmər, bir yol" təşəbbüsündə iştirak edən dövlətlərdə bunun mümkün olduğu düşünülür.
Yuanın ticarət hesablaşmalarında rolu həqiqətən də artır. 2015-ci ildə istifadəyə verilmiş və əsasən yuanla əməliyyatların aparıldığı Transsərhəd Banklararası Ödəniş Sistemində (CIPS) gündəlik orta əməliyyat həcmi 2022-ci ilin yanvarındakı 339 milyard yuandan (50,8 milyard dollar) 2026-cı ilin iyununda 828 milyard yuana yüksəlib. Eyni zamanda Çinin öz transsərhəd hesablaşmalarında yuanın payı 2014-cü ilin yanvarındakı 21%-dən 2026-cı ilin iyulunda 49%-ə çatıb.
Lakin qlobal maliyyə bazarlarında dedollarlaşma əlamətləri demək olar ki, müşahidə olunmur. 2026-cı ilin iyun ayına olan məlumata görə, istiqrazlar, səhmlər və birbaşa investisiyalar da daxil olmaqla, dollarla ifadə olunan xarici aktivlərin həcmi ABŞ iqtisadiyyatı nəzərə alınmadan hesablanan dünya ÜDM-inin 70%-dən çoxuna bərabərdir. Dollar mərkəzi bankların valyuta ehtiyatlarında, ixrac hesab-fakturalarının tərtibində və valyuta əməliyyatlarında mübahisəsiz üstünlüyünü qoruyur. Yuanın bu sahələrin hər birində payı isə 10%-dən aşağıdır.
Bu iddialarla reallıq arasındakı böyük fərq Çin hökumətinin sərt valyuta nəzarətindən qaynaqlanır. Belə nəzarət Pekinə maliyyə sistemini ciddi şəkildə öz əlində saxlamağa imkan verir. Materik Çində istifadə olunan yuan hələ də sərbəst konvertasiya edilmir. Ölkə daxilində yuan saxlayan şəxslər və şirkətlər üçün vəsaitləri Çin hüdudlarından kənara çıxarmaq olduqca çətindir.
Alternativ olaraq Çin hakimiyyəti milli valyutanın dünya iqtisadiyyatında istifadəsini asanlaşdırmaq məqsədilə xaricdə, əsasən Honq Konqda sərbəst konvertasiya edilə bilən ofşor yuan ehtiyatı formalaşdırıb. Lakin hələlik bu ehtiyatın həcmi son dərəcə kiçikdir. 2026-cı ilin ortalarına olan məlumatlara görə, ofşor yuanla depozitlərin ümumi həcmi Çin daxilindəki depozitlərin 0,5%-indən də azdır.
Üstəlik, onilliklər ərzində aparılan bazar islahatlarına baxmayaraq, Çin rəhbərliyi özəl mülkiyyət hüquqlarının qorunması naminə dövlət sektorunun rolunu azaltmağa hələ də hazır deyil. Çin iqtisadiyyatının bu institusional əsasları zəif iqtisadi artım templəri və büdcə kəsirlərini aradan qaldırmaq üçün hakimiyyətin özəl kapitala davamlı müdaxiləsi ilə birlikdə kapital axını risklərini daha da artırır. Bu isə Pekini valyuta tənzimləməsini daha da sərtləşdirməyə məcbur edir.
Yuanın sərbəst konvertasiya edilməməsi Çin iqtisadi modelinin qüsuru deyil, şüurlu şəkildə müəyyən edilmiş əsas xüsusiyyəti olduğundan Pekinin Rusiya və İranla ticarəti fərqli məqsədə xidmət edir. Moskva və Tehrana ABŞ sanksiyalarından yayınmaqda kömək etmək üçün qurulmuş bu mexanizm dünya iqtisadiyyatının dollardan uzaqlaşdırılmasından daha çox dolların iqtisadi təzyiq vasitəsi kimi təsirsizləşdirilməsinə yönəlib. Sərt sanksiyalar altında olan ölkələr tam maliyyə blokadasına düşmək əvəzinə, indi Çinə karbohidrogen yanacağı sata və ödənişləri Çin ödəniş sistemi vasitəsilə həyata keçirə bilirlər.
Lakin burada mühüm bir məqam var: Rusiya və İran ödənişləri materik Çində istifadə edilən, sərbəst konvertasiya olunmayan yuanla alırlar. Bu isə onların əldə etdiyi bütün gəlirlərin faktiki olaraq Çin daxilində qalması deməkdir. Rusiya Mərkəzi Bankı sədrinin birinci müavini Dmitri Tulin 2023-cü ildə Dövlət Dumasında çıxışı zamanı bildirmişdi ki, Çin öz valyutasının ölkə xaricində dövriyyəsini təşviq etmir. Buna görə də Rusiya üçün nağd yuan əldə etmək çətindir. Eynilə, sentyabr ayında İran Prezidenti Məsud Pezeşkian Fox News telekanalına müsahibəsində demişdi: "Pullarımız Çində bloklanıb… Biz hətta məhsul tədarük etdiyimiz ölkədən öz vəsaitlərimizi çıxara bilmirik".
Bu o deməkdir ki, Rusiya və İran yuanla əldə etdikləri gəlirləri materik Çində yalnız Çin məhsullarının idxalına xərcləyə bilirlər. Mahiyyət etibarilə söhbət barter ticarətindən gedir. Lakin Moskva və Tehran Türkiyə və BƏƏ kimi digər ölkələrin təchizatçılarından da məhsul almağa ehtiyac duyurlar. Nəticədə hər iki ölkə daxili yuanı dollara və digər sərbəst konvertasiya olunan valyutalara çevirmək üçün kölgə bankçılığı sektorundan və çirkli pulların yuyulması şəbəkələrindən istifadə etməyə məcbur qalır. Bu qeyri-rəsmi maliyyə kanallarının işləmə mexanizmi ətraflı araşdırılıb. Məhz həmin kanallar vasitəsilə varlı Çin vətəndaşları kapitalı gizli şəkildə ölkədən çıxarırlar.
Çin İrana, Rusiyaya və digər dövlətlərə ABŞ sanksiyalarından yayınmaq və biznes fəaliyyətini davam etdirmək üçün alət təqdim edir. Lakin bunun xərci xeyli yüksəkdir. Bu prosesi dedollarlaşma adlandırmaq olmaz. Söhbət dolların sanksiya tətbiq etmək gücünün zəiflədilməsindən gedir. Bu proses Vaşinqtonun öz valyutasının qlobal üstünlüyündən iqtisadi təzyiq və geosiyasi təsir vasitəsi kimi istifadə etmək imkanlarını məhdudlaşdırır. Paradoksal olsa da, belə vəziyyət son nəticədə dolların mövqeyini zəiflətmək əvəzinə, onun statusunu daha da gücləndirə bilər. Çünki bu, ABŞ valyutasına tamhüquqlu alternativin hələ də mövcud olmadığını açıq şəkildə göstərir.

 "İpək Yolu Sığorta"nın yığımları 75%, mənfəəti 53% artıb
 Dövlət şirkətinin əmlak satışlarının müsabiqə vaxtı uzadıldı
 "PAŞA Həyat"ın ödənişləri 548 milyon manatı keçib, xalis mənfəəti artıb
 "Bitcoin" 74 min dollardan aşağı düşüb - SON QİYMƏT
 "A-Qroup"un mənfəəti 34% artıb, sığorta ödənişləri azalıb
 2026-cı il üzrə adi ipoteka kreditləşməsi üçün növbəti limitlər ayrılır
 "Xalq Həyat"ın mənfəəti artıb, sığorta ödənişləri azalıb
 "PAŞA Sığorta"da yığımlar artaraq 309 milyon manata çatıb, ödənişləri isə 131 milyon manata yaxınlaşıb
 "FINCA Azərbaycan"ın xalis mənfəəti 23 faiz artıb - Yarımillik hesabatın rəqəmləri
 Euronews ABB-nin Özbəkistan bazarına daxil olmasından yazıb
 "Freelance" nədir?
 ZARA-nın uğur hekayəsi
 Xaricdə freelancer tapmaq üçün TOP-5 sayt
 Biznes planı necə yazmaq lazımdır?
 İnvestisiyanın necə cəlb etmək olar?