
Maliyyə yastığı: nə üçün lazımdır və onu necə yaratmaq olar
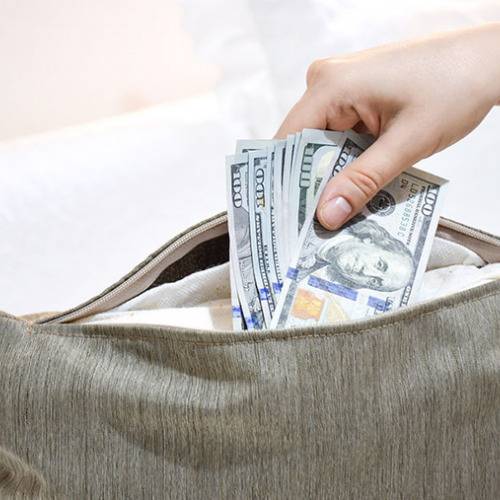 Maliyyə yastığı – gözlənilməz vəziyyətdə faydalı ola biləcək pul ehtiyatıdır. Bu, müəyyən xərclər və ya investisiya üçün kapital deyil, yalnız ehtiyatdır. O nə üçün faydalı ola bilər?
Birincisi, maliyyə yastığı birdən-birə gəlirinizi itirdiyiniz təqdirdə özünüzü əldə saxlamağa imkan verir. Məsələn, işinizdən qovuldunuz və ya şirkətiniz iflas etdi və gəliriniz azaldı. Bu vəziyyətdə, yastıq gəlir vəziyyəti yaxşılaşana qədər yaşayış səviyyəsini dəyişməz saxlamağa imkan verir.
İkincisi, qənaət edə bilməyəcəyiniz gözlənilməz xərcləriniz varsa və gəliriniz onları ödəməyə kifayət etmirsə, maliyyə yastığı sizə kömək əlini uzada bilər. Bu, müalicə və ya işlədiyiniz xarab kompüteri dəyişmək ola bilər. Bu cür xərclərə vacib bir şey daxildir, hansı ki olmasa yaşaya bilməyəcəksiniz.
Üçüncüsü, yastıq psixoloji rahatlıq yaradır. Gəlir itkisi və gözlənilməz xərclər halında güvənəcəyiniz bir şeyin olduğunu bilərək, həyat daha sadə və asandır. Yastığı borc aldığınız şəxsi bankla müqayisə etmək olar. Başqalarının pulunu almaq əvəzinə, öz pulunuzu borc alırsınız.
Maliyyə yastığında nə qədər pul olmalıdır
Maliyyə yastığının ölçüsü gəlirinizdən asılıdır, çünki o, ilk növbədə iş itkisi halında xilasedici rol oynayır. Optimal maliyyə yastığı ən azı altı ay üçün orta gəlir və ya xərcləri ehtiva edir. O, həmçinin 12 aylıq tədarükə qədər artırıla bilər. Ondan artıq pul yığmaqda xüsusi bir məna yoxdur, çünki yastıq yalnız köməkçi bir vasitədir.
Yastıq hesablama düsturları:
Yastıq = orta aylıq gəlir x 6 və ya 12 ay
Yastıq = orta aylıq xərclər x 6 və ya 12 ay
Maliyyə yastığını necə yığmaq olar
Başlanğıc nöqtəsini seçdikdən sonra, onu formalaşdırmaq üçün hazır olduğunuz faiz barədə qərar verməlisiniz. Bunu etmək üçün siz aylıq ödənişin dəqiq məbləğini müəyyən etməlisiniz. İlkin hesablamalarda bu, faiz ola bilər, ancaq hər dəfə saymaq məcburiyyətində qalmamaq üçün dəqiq məbləği götürməyiniz məqsədəuyğundur. İdeal olaraq bir yastıq üçün minimum səviyyə 10%-dir.
Maliyyə yastığını harada saxlamaq lazımdır
Yastıq formalaşdırarkən və saxlayarkən, inflyasiya haqqında unutmamaq vacibdir, çünki o, pulun real dəyərini yavaş-yavaş, lakin şübhəsiz ki, "yeyir". Məhz bu, yığılmış vəsaitləri ən yaxşı şəkildə necə saxlamaq barədə düşünməyə əsas verir.
İnflyasiya ilə mübarizənin bir neçə yolu var. Onlardan biri yastığı dollarda saxlamaqdır. Bununla belə, bunun da mənfi tərəfi var və bu, psixoloji təzyiqdir. Məzənnənin hərəkəti itirilmiş mənfəət hissinə səbəb ola bilər və siz əlinizdə olan valyutanı satmaq barədə düşünməyə başlaya bilərsiniz.
Əmanət hesabları və depozitlər qoruyucu vasitə kimi ən uyğun gəlir, çünki onlar üzrə faiz adətən inflyasiyanı üstələyir.
Nəticə
Maliyyə yastığı – gözlənilməz çətinliklərin öhdəsindən gəlməyə, özünüzü təhlükəsiz hiss etməyə və yaşayış vasitələrinizdən məhrum olmaqdan qorxmadan fəaliyyət sahənizi dəyişdirməyə kömək edəcək mühüm ehtiyatdır.
Yastıq yığmaq üçün minimum faiz qənaət etmək, uzun müddətdən qorxmaqdan və heç bir şey etməməkdən daha yaxşıdır. / banker.az

 Bankların doqquz aylıq xalis mənfəəti 1,08 milyard manata çatıb
 "Morgan Stanley" IPO-lardan qazanıb, "BlackRock"un aktivləri $15,5 trilyona çatdı
 PAŞA Bankın təşkilatçılığı ilə "Azərbaycanın yeni logistika xəritəsi: Orta Dəhlizdən regional logistika mərkəzinə" adlı tədbir keçirilib
 Xarici investorların qazancını ölkədən çıxarmasına məhdudiyyət olmayacaq
 Bank Respublika 2026-cı ilin üçüncü rübü üzrə maliyyə göstəricilərini açıqlayıb
 Azərbaycanda bankların mənfəət yarışı – Xalis mənfəətə görə bankların reytinqi
 ATB-nin kredit portfeli 157 milyon manat artıb - 1 milyard manata yaxınlaşıb
 2026-cı ilin ilk üç rübündə ən böyük xalis mənfəət əldə edən bankların RENKİNQİ
 Bank Respublika 9 ayda 50 milyon manat qazanıb – Mənfəəti 16,5% artıb
 Şəfəq Həsənova ABB Davr Bankın rəhbərliyinə təyinat alıb
 Startup nədir və necə olur?
 İşəgötürənlərin müsahibə zamanı ən çox verdiyi suallar
 Cash Back nədir?
 1000 manatla hansı biznesi qurmaq olar?
 Amazonda satış etmək üçün bilməli olduqlarınız