
Kart mədaxillərinə niyə limit tətbiq edildi? Səbəb açıqlandı
 Xəbər verdiyimiz kimi, avqustun 1-dən etibarən Azərbaycanda ödəniş alətləri üzrə mədaxil əməliyyatlarına gündəlik və aylıq limitlərin tətbiqinə başlanılıb. Yeni yanaşmaya əsasən, hər bir ödəniş aləti üzrə gündəlik maksimum 5 mədaxil əməliyyatı həyata keçirilə bilər. Aylıq mədaxil limiti isə 20 min manat müəyyən edilib. Qeyd olunur ki, məhdudiyyət vəsaitin kartdan çıxarılmasına və kartdan-karta köçürmələrə şamil edilmir.
Məhdudiyyətin tətbiqi ictimaiyyətdə onun məqsədi, adi vətəndaşların gündəlik ödənişlərinə mümkün təsiri və limitlərin hansı meyarlar əsasında müəyyənləşdirilməsi ilə bağlı suallar yaradıb.
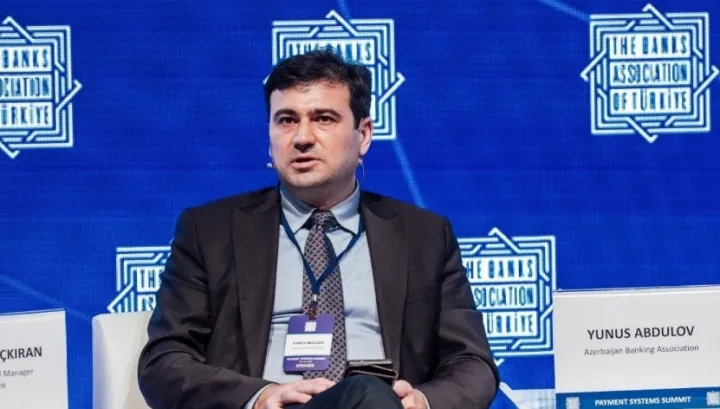
Mövzu ilə bağlı sualları Azərbaycan Banklar Assosiasiyasının (ABA) İcraçı direktoru Yunus Abdulov cavablandırıb. O, müsahibəsində limitlərin tətbiqinin səbəblərindən, qərarın təşəbbüskarının kim olmasından, dələduzluq və qanunsuz maliyyə əməliyyatları ilə mübarizədə rolundan, həmçinin limitləri aşan müştərilər üçün nəzərdə tutulan mexanizmlərdən danışıb:
Limit kartdan-karta köçürmələrə deyil, mədaxil əməliyyatlarına aiddir
Öncə onu deyim ki, bu yanaşma ödəniş xidməti istifadəçilərinə yəni müştərilərə məxsus olan hər bir ödəniş aləti üzrə gündəlik yalnız mədaxil əməliyyatlarına limitlərin qoyulmasını nəzərdə tutur. Ödəniş aləti dedikdə, o cümlədən ödəniş kartı və elektron pul nəzərdə tutulur. Tətbiq edilən limitlərə əsasən hər bir ödəniş aləti üzrə gündəlik maksimum 5 sayda, aylıq olaraq isə maksimum 20 min manatadək mədaxil əməliyyatları (yəni karta vəsaiti qəbul etmə) həyata keçirilə bilər. Bu say limiti nağd pul vəsaitinin özünəxidmət terminalları və bankomatlardan mədaxil edilməsi üzrə ödəniş əməliyyatlarına da şamil edilir.
Bu yanaşma ilə ödəniş alətindən pul vəsaitinin məxaric edilməsinə, yəni, köçürmə əməliyyatlarına (kartdan karta köçümə) heç bir limit tətbiq edilmir. Müştərinin öz kartları arasında, yaxın qohumların kartlarından mədaxil limitlərdən istisna edilə bilər.
Son illər ərzində ölkəmizdə rəqəmsal ödəniş ekosisteminin inkişafı və nağdsız hesablaşmaların genişlənməsi istiqamətində əhəmiyyətli irəliləyiş müşahidə olunur. Aparılan davamlı islahatlar, rəqəmsal bankçılıq xidmətlərinin genişlənməsi və innovativ ödəniş həllərinin tətbiqi nəticəsində nağdsız ödənişlərin həcmi yüksəlir, əhatə dairəsi isə davamlı genişlənir. Ödəniş infrastrukturunun modernləşdirilməsi və rəqəmsal bankçılıq xidmətlərinin genişlənməsi həmçinin, bu sahə üzrə risklərin daha effektiv idarə edilməsini və qanunvericiliyin tələblərinin təmin olunmasına diqqətin artırılmasını zəruri edir. Qeyd olunanları nəzərə alaraq, Azərbaycan Banklar Assosiasiyası (ABA) və Azərbaycan Fintex Assosiasiyası (AzFina) tərəfindən ödəniş xidməti təchizatçılarının, o cümlədən bankların və elektron pul təşkilatlarının xidmətlərindən sui-istifadə risklərinin minimallaşdırılması məqsədilə mədaxil əməliyyatlara bu risk əsaslı yanaşmanın tətbiq olunması ilə bağlı razılaşma əldə edilib.
Təşəbbüs banklar və fintech şirkətləri tərəfindən irəli sürülüb
Məlum oduğu kimi, ABA nəzdində rəqəmsal ödəniş ekosisteminin inkişafı və paralel olaraq, baş verə biləcək fırıldaqçılıq hallarına qarşı mübarizənin koordinasiya olunmuş formada təşkili məqsədilə 2 fərqli ekspert qrupu fəaliyyət göstərir. Məhz bu ekspert qrupları tərəfindən aparılan təhlillər, habelə AzFina-da bu sahəyə cəlb edilmiş mütəxəssislərin birgə fəaliyyəti nəticəsində bu təşəbbüs irəli sürülmüşdür. Yəni, sadə dildə desək, ABA halında üzv banklar özləri birlikdə bu qərarı veriblər (AzFina halında isə AzFina üzvləri).
Həmçinin qeyd edilməlidir ki, Azərbaycan Respublikası Mərkəzi Bankının "Ödəniş əməliyyatlarının aparılmasına və ödəniş alətlərinə dair Qaydası"nda da ödəniş alətləri və bu ödəniş alətləri ilə aparılan ödəniş əməliyyatlarında risklərin idarə edilməsi önə çəkilib.
Məqsəd riskləri və qanunsuz əməliyyatları azaltmaqdır
Tətbiq edilən limitlər ekosistem üçün yenilik deyil. Belə ki, ödəniş xidməti təchizatçıları tərəfindən bu limitlər fərdi qaydada tətbiq edilirdi. Risklərin daha səmərəli idarə edilməsini təmin edəcək bu limitlər təsərrüfat subyektlərində rəqəmsal ödənişlərin (nağd olmayan) daha sağlam formada aparılmasına, iqtisadiyyatda apaırlan hesablaşmalaırn nağdsız dövriyyəyə cəlb edilməsinə, habelə qanunsuz idman-mərc oyunlarının qarşısının alınmasına imkan verəcək.
Baza limitləri bütün banklarda vahid şəkildə tətbiq edilir
Limitlər bütün ödəniş xidməti təchizatçıları, o cümlədən banklar üzrə vahid formada tətbiq edilir. Hər bir ödəniş xidməti təchizatçısı vahid baza limitlərin tətbiqi ilə yanaşı, risk əsaslı yanaşma əsasında müştəri üzrə fərqli limitlər təyin edə bilər, yaxud limitlərdən istisnalar müəyyən edə bilər. Bununla əlaqədar, sağlam əməliyyat həyata keçirən müştərilər banka müraciət edə və müvafiq sənədləri təqdim edə bilərlər.
Niyə məhz 5 mədaxil əməliyyatı?
Qeyd etdiyim kimi, köçürmələrə hər hansı limit tətbiq edilmir, yalnız mədaxil əməliyyatlarının sayı üzrə (yəni vəsaiti karta qəbul etmə) 5 əməliyyat limiti tətbiq edilir. Ümumilikdə, risklərin idarəedilməsi məqsədilə limitlər tətbiq edilməmişdən əvvəl orta statistik göstəricilər, sağlam müştəri daranışları, ödəniş əməliyyatına say və məbləğ baxımından olan əməliyyatlar təhlil edilir.
Adi vətəndaşların ödənişlərinə necə təsir edəcək?
Tətbiq edilən limitlərə diqqət etsək, bu limitlər sağlam ödəniş əməliyyatı təcrübəsinə malik olan ödəniş xidməti istifadəçiləri üçün hər hansı bir çətinlik formalaşdırmır. Ödəniş xidməti istifadəçiləri rəqəmsal ödənişlərin üstünlüklərindən, o cümlədən təsərrüfat subyektlərində quraşdırılmış POS-terminal infrastrukturundan, o cümlədən mobil POS-terminallar və QR kod əsaslı ödəniş həllərindən, habelə elektron bankçılıq xidmətlərindən ənənəvi qaydada istifadə edərək, öz ödəniş əməliyyatlarını icra edə bilər.
Vahid limitlərin tətbiqi iqtisadi subyektlər arasında aparılan hesablaşmaların nağdsız dövriyyəyə cəlb edilməsinə, sağlam ödəniş təcrübəsinə malik müştəri bazasının formalaşdırılmasına, habelə mövcud sui-istifadə hallarının minimallaşdırılmasına imkan verəcək.
Limit hər bir ödəniş aləti üzrə hesablanır
Limitlər bir bank daxilində hər bir ödəniş aləti üzrə tətbiq edilir. Yəni, hər bir bankın müxtəlif ödəniş kartı məhsulları mövcuddur və limitlər eyni bank daxilində hər bir emissiya olunmuş ödəniş aləti üzrə tətbiq edilir. VÖEN ilə bağlı yuxarıda qeyd edim ki, sahibkarlıq hesabına bağlı olan kartlara mədaxil yuxarıdakı limitlərdən istisna edilə bilər.
Limiti aşan müştərilər nə etməlidir?
Mədaxil üzrə limiti aşan ödəniş xidməti istifadəçisi xidmət olunduğu ödəniş xidməti təchizatçısına müraciət edəcək. Ödəniş xidməti təchizatçısı isə öz növbəsində risk əsaslı yanaşma tətbiq edərək müraciətin təhlilini və məqbul hesab edildikdə limitlərə yenidən baxılmasını təmin edəcək. Limitlərinin artırılması müştəri tərəfindən təşkilata əməliyyat barədə ağlabatan izahat təqdim ediləcəyi, əməliyyatın müştərinin təşkilatda müştəri barədə olan məlumatlara uyğun olduğu, habelə qeyri-leqal məqsədlərlə istifadə edilməməsinə əminlik olduğu hallarda mümkün ola bilər.
Nağdsız hesablaşmalara mənfi təsir gözlənilmir
Nağdsız hesablaşmalara hər hansı mənfi təsir edəcəyini düşünmürük, əksinə, nağdsız hesablaşmalarda sağlam xarakterli əməliyyatların aparılmasını təşviq edəcək.
Müştərilərin risk profilinə görə fərqli yanaşma mümkündür
Limitlər bu və ya digər formada, müştərilərin risk profillərinə uyğun hər zaman tətbiq edilib və bu təcrübə digər dövlətlərdə də tətbiq edilir. Hazırkı umumi limitlər baza xarakterlidir və banklar öz risk qiymətləndirmələrə uyğun fərqli müştərilərə fərqli yanaşma tətbiq edirlər.
Gələcəkdə limitlərə yenidən baxılması istisna edilmir
Ümumən, məqsəd rəqəmsal ödəniş ekosistemində risk əsaslı yanaşmanın tətbiqi, ekosistemin və onda təmsil olunan subyektlərin dayanıqlı və təhlükəsiz fəaliyyətinin təmin edilməsidir. Bu əsasda qabaqcıl beynəlxalq təcrübədə tətbiq edilən və ekosistemin inkişaf tendensiyasına uyğun olaraq limitlərə yenidən baxılması, habelə alternativ tədbirlərin görülməsi istisna edilmir.
© APA / marja.az
 Google yeni süni intellekt modelini təqdim etdi – Mətnlə virtual dünyalar yaratmaq mümkün olacaq
 Mərkəzi Bank BOKT-lar üçün yeni gəlir mənbələri yaratmağı planlaşdırır
 Bir ekosistemi Qarabağ sakinləri üçün yeni məşğulluq layihəsinə start verib
 Vəzifəli şəxslərə dövlət və bələdiyyə əmlakından istifadə, reklam fəaliyyəti ilə bağlı məhdudiyyətlər qoyulacaq
 "Kredit Evi" 15 milyon 300 min manatlıq daşınmaz əmlak almağa hazırlaşır
 "Apple" illərdir imtina etdiyi yeniliyi təqdim etdi – İlk sensor ekranlı "MacBook Pro" satışa çıxır
 İpoteka müraciətlərində "makler" müdaxiləsinə qarşı yeni qaydalar tətbiq edilir
 Azərbaycanda əcnəbi turistlər bank kartları ilə 1,27 milyard manata əməliyyat aparıblar
 Azərbaycanda "Mastercard" və "Visa" tarifləri ilin sonuna qədər azaldılacaq
 Dünyanın TOP-5 bahalı geyim şirkətləri
 Hazır biznes, yoxsa sıfırdan qurulan biznes?
 Start-up nədir?
 İban nədir?
 Biznes nədir?