
Kreditlərin skorinq modelləri vasitəsi ilə onlayn qaydada verilməsi
 Bildiyiniz kimi ölkəmizdə son 5 ildə internet (online) bankçılıq sürətlə inkişaf edir. Artıq evimizdə oturub, müraciət etdikdən 1 saat sonra banka getmədən kredit ala bilirik. Buna səbəb texnologiyanın inkişafi, qanunvericiliyin dəyişməsi və qərar vermə prosesinin avtomatlaşdırılmasıdır. Kreditlərin scorinq vasitəsi ilə verilməsi maşın öyrənmə alqoritmləri əsasinda avtomatlaşdırılıb və mütəmadi olaraq yenilənməkdədir. Məşhur scoring sistemləri FİCO, VantageScore və sair nümunə gətirmək olar. Azərbaycanda scorinq xidmətini Azərbaycan Kredit Bürosu təklif edir.
Kreditlərin skorinqi risklərin qiymətləndirilməsi üçün qərar modellərinin toplusudur. Kreditlərin skorinqinin əsas məqsədi "yaxşı" və "pis" ödəyiciləri ayird etməklə fərdi qiymətləndirmənin aparılmasıdır. Qiymətləndirilən hər bir meyarın xüsusi çəkisi ona xal verir və yekun nəticə kreditin ayrılması qərarı üçün əsas olur. Adətən qərarın verilməsi tarixi data əsasında defolt ehtimallarına əsasən müəyyənləşdirilir. Defolt ehtımali özlüyündə müxtəlif dəyişənlər əsasında (bu rəqəmsal və ya kateqoriya tipli ola bilər) fərqli metodlarla analiz olunur, yekun qərara gücülü təsiri olan dəyişənlərin formalaşdırdığı model məqbul hesab olunur. Defolt nəticəni izah edən dəyişənlərin ancaq statistik göstəricisi modelin qurulması üçün əsas deyil, modelin formalaşması üçün biznes məntiqinin olması mütləqdir.
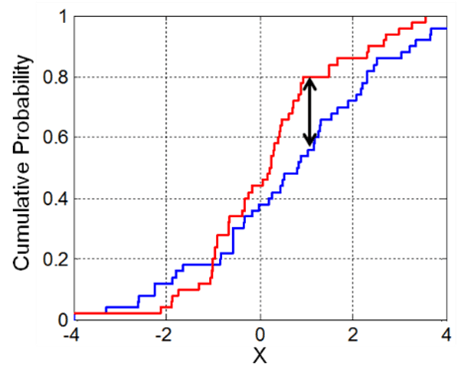
Modellər əsasən iki formada olur mühakimə və statistika əsasinda. Mühakimə əsasən olan modellərdə əsasən AKB (Borc yüklülüyü, ödəmə davranışı, tarixçənin müddəti, nəticəsiz kredit sorğulari və sair), maliyyə məlumatları (ödəmə qabiliyyəti, maliyyə əmsalları və sair), sosial göstəriciləri (yaşı, cinsi, ailə vəziyyəti, adına əmlakın olması və sair) əsasında qərar verilir, statistik modellər isə modeli izah edən müxtəlif dəyişənlərdən ibarət ola bilər və statistik dataya (statistik "scorecard" ) istinad edir. Scorecardin hazirlanması üçün son 60 il ərzində müxtəlif analizlərdən istifadə olunub (düzxətli və logistik reqressiya, Bayesian təhlilləri və sair). Logistik reqressiya şəxsin sonda defolt olub olmama ehtimalını müəyyənləşdirmək üçün ən çox istifadə olunan analizdir. Logistik reqressiya statistik iri həcmli data tələb etdiyi üçün data az olduğu hallarda Bayesian təhlilindən istifadə olunur. Sonda modellərin effektivliyi isə GINI əmsalı (eyni score sistemində pis və yaxşı müştəri arasındakı fərqi izah edir, Lorenz əyrisi üzərində göstərilir) və Kolmogorov-Sminorv (KS) testi (KS scoru yekundə pis və yaxşı müştəri arasındakı paylanmanı (qrafik əyriləri) müəyyən edir, pis müştərilərin aldığı skor məbləğ intervali üzrə yekun qiymətləndirilmə aparılır) ilə müəyyənləşdirilir.
Bütün modellərdə istifadə olunan risk qupları biznes, maliyyə və digər məlumatları özündə saxlamaqla, kəmiyyət və keyfiyyət göstəricilərindən ibarət olur. Məsələn, müştərinin yaşı, ailə vəziyyəti, təhsili, iş yeri, gəlir məbləği, biznesin fəaliyyət sahəsi, biznes mülkiyyəti və sair məlumatlar. Yüksək score alan, biznes məntiqi və ssenariyə uyğun olan dəyişən nəticədə əhəmiyyətli təsiri olan risk faktoru hesab olunur. Modelləşmə üçün R2, Python proqramlaşdırma dillərindən aktiv istifadə olunur. Həmin proqram təminatlarını öyrənmək ayrıca bir mövzudur. Odur ki, ümumiyyətlə modelin necə qurulmasına ümumi başlıqlar altında nəzər yetirək:
Kredit riskinin modelləşdirilməsi
Datasetin təyin edilməsi – bunun üçün yaxşı olar ki, heç olmasa 24 aylıq tarixçə olan kredit portfeli və ya imtina olunmuş müştərilərin dataları əldə edilsin
Datanin hazirlanması, analizi və təmizlənməsi
Məlumat çatışmazlığı və
Kənarlaşmalar müxtəlif üsullarla aradan qaldırılır
Datanin transformasiyası
davamlı dəyişənlər intervallar üzrə bölünür
kateqoriya tipli dəyişənlər isə fakt çəkilərinə görə hesablanir, -1-dən müsbət 1-ə dək dəyişir
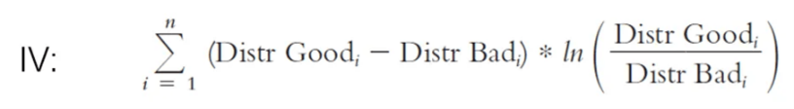
Dəyişənlər üzrə informasiyanin dəyəri hesablanir
dəyəri 0.02-dən az olan dəyər modeldə faydalı deyil
dəyəri 0.05-dən çox olan isə güclü proqnozlaşdırıcı təsirə malikdir
Hesablanma formulu:
 5. Məqbul dəyişənlərlə reqressiya analizi aparılır, nəticəyə əsasən:
Təqdim edilən hər bir dəyişənlərin yekun nəticəyə təsiri ölçülür (statistik bağlılıq göstərici p-value)
05-dən kiçik olan p dəyəri nəticə ilə statistik əlaqənin olmaması deməkdir, həmin dəyişənlər uzaqlaşdırılır
R2 model tərəfindən izah olunan dəyişənlərin ümumi dəyişənlə nisbətidir. Yəni dəyişinlərin hansi hissəsi modeli təsvir edir. Rəqəmin 1-ə yaxin olması müsbət hal kimi nəzərə alına bilər. Korrelasiya nə qədər çox olsa bu nıticə daha yaxşı olacaqdır.
Sigmoid funksiyasi (y)-nəticəsinin 1-ə yaxın olması modelin uğurlu olmasını göstərir. Reqressiya formulasi y=w1x+w0 kimi nəzərə alına bilər.
6.Modelin scorecard-a uyğunlaşdırılması
Score sisteminə keçid edilir: Score_i= (βi × WoE_i + α/n) × Factor + Offset/n
Scorecardda risk iştahina uyğun olaraq keçid və minimal skor tələbi müəyyənləşdirilir
7.Modelin işləkliyinin yoxlanması
Bunun üçün AUC (Area Under The Curve) ROC (Receiver Operating Characteristics) əyrisindən istifadə olunur
ROC əyrisi altindaki sahənin ölçüsü ilə hesablanir, rəqəmin 1-ə yaxın olması modelin təxmin etmə ehtimalının 100%-ə yaxın olması kimi nəzərə alınır
8. Modelin performansının yoxlanması
Daha çox GİNİ əmsalından istifadə olunur.
Kolmogorov-Sminorv (KS) testi
 Sizin kredit skorunuz əsasən hansi meyarlardan asılıdır ?
Borc yüklülüyünün az olması və ya ötən dövrə nisbətdə borclanmanın az olması və ya olmaması
Əsasən son 12 ay ərzində ödəmə davranışı, gecikmə günlərinin cəmi, birdəfə gecikmə günləri
Neçə ildir tarixçənizin olması və hansı növ kredit məhsullarından istifadə etməniz
Kredit karti ilə davranış qaydası
Banklarda olan nəticəsiz kredit sorğuları
İşlədiyiniz müəssisə və gəlir məbləğiniz
Biznesinizin fəaliyyət müddəti və fəaliyyət sahəsi
Hesab dövriyyəsi və qalığı, alicilardan asılılıq
Maliyyə məlumatları və əmsalları
Adınıza əmlak, təhsiliniz, ödənilməmiş cərimləriniz
Yaşınız, ailə vəziyyətiniz və sair
Modelləşmə haqqinda praktik hal və geniş detallı məlumatlar növbəti məqalədə paylaşılacaqdır, ümid edirəm, ilkin fikir formalaşdırmaq üçün faydalı məqalı oldu.
Müəllif: Ramal Əhmədov / banker.az

 Müəssisələr vəsaitlərini qanundankənar xərcləyə bilər - Yeni təklif
 AMB maliyyə qruplarına da nəzarət edəcək
 Dolların sabaha olan məzənnəsi - AÇIQLANDI
 "Bank of Baku"da növbədənkənar yığıncaq keçiriləcək – istiqraz məsələsi gündəmdə
 "Bank Respublika"da növbədənkənar yığıncaq keçiriləcək
 Bir ekosistemi qızların təhsilinə dəstəyini davam etdirir: "Arzumuz var!" proqramı ilə daha 6 gənc tələbə adını qazanıb
 Vergi ödəyicilərinin nağd əməliyyatlarına tətbiq olunan limitlər
 Bank of Baku subordinasiya istiqrazları buraxmağa hazırlaşır – səhmdarlar növbədənkənar toplanır
 İqtisadi modellər niyə artıq işləmir?
 Dünyanın ən varlı 10 adamı
 Necə Bitcoin almaq olar?
 SMM nə deməkdir?
 Hazır biznes, yoxsa sıfırdan qurulan biznes?
 SWIFT nədir?