
"Əhalinin borclanma səviyyəsində ciddi artım müşahidə edilməyib"- SORĞU
 Mərkəzi Bank tərəfindən 2023-cü ilin III rübü üzrə bank sektorunun kreditləşmə fəaliyyətinə dair sorğu nəticələri açıqlanmışdır. Sorğu biznes, istehlak və ipoteka kreditləşməsinə dair tələb və təklif amillərinin qiymətləndirilməsi, o cümlədən bankların risklərinin müəyyən edilməsi və qiymətləndirilməsini əhatə edir.
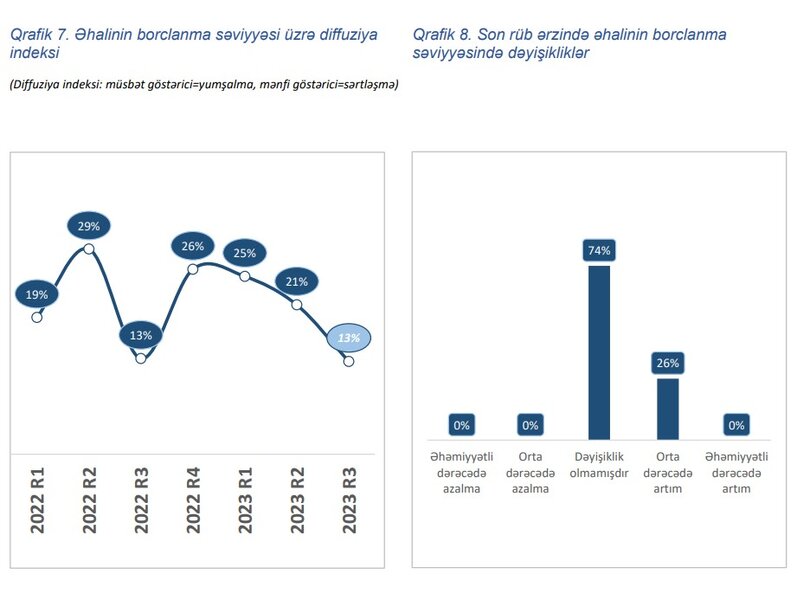
Marja.az-ın məlumatına görə, sorğu nəticələrində bildirilir ki, kreditləşmə fəaliyyətinə dair sorğunun 3-cü rüb üzrə nəticələrinə əsasən əhalinin borclanma səviyyəsində ciddi artım müşahidə edilməmişdir. Belə ki, respondent bankların 74%-i əhalinin borclanma səviyyəsində dəyişiklik olmadığını, 26%-i isə orta dərəcədə artım olduğunu bildirmişdir.
VTB-də minimal faiz dərəcəsi ilə nağd kredit 10.99%-dən
Əhalinin borclanma səviyyəsinə görə uzunmüddətli diffuziya indeksi üzrə son 4 rübdə azalma tempi müşahidə edilsə də, indeks müsbət zonada qalmaqdadır.
Sorğunun nəticələrinə əsasən cari ilin III rübündə cəmi istehlak kreditləri üzrə kredit standartlarındayumşalma ötən rüb ilə müqayisədə azalmışdır. Belə ki, əməkhaqqı kreditləri üzrə standartlarda dəyişiklik olmasa da, kredit kartlar kartları üzrə kredit standartlarında yumşalmada artım və məişət avadanlıqlarının alınması üzrə kredit standartlarında isə sərtləşmə müşahidə edilmişdir. Banklar cari ilin son rübündə cəmi istehlak kreditləri üzrə standartlarda əhəmiyyətli dəyişikliyin olmayacağı qənaətində olsalar da, kredit kartları üzrə standartlarda yumşalmanın azalacağını və əməkhaqqı kartları üzrə kredit standartlarının yumşalacağını proqnoz edirlər.
Sorğuya əsasən əhalinin istehlak kreditlərinə tələbi ötən rüb ilə müqayisədə azalsa da, yüksək olaraq qalmaqdadır. Məişət avadanlıqlarının alınması üzrə kreditlərə tələb azalsa da, kredit kartlarına və əməkhaqqı kreditlərinə tələb son rübdə artmışdır. Banklar cari ilin son rübündə əhalinin istehlak kreditlərinə tələbinin artacağı qənaətindədirlər. Belə ki, banklar əhalinin əməkhaqqı kreditlərinə tələbinin dəyişməyəcəyini, kredit kartları və məişət avadanlıqlarının alınması üzrə kreditlərə tələbin artacağını proqnoz edir.
Sorğu nəticələrinə əsasən digər kredit növlərində olduğu kimi, istehlak kreditlərində də yumşaldıcı və sərtləşdirici faktorların təsir dərəcəsi son rüblərdə azalmışdır. Son rüb ərzində istehlak kreditləri üzrə kredit standartlarına 4 faktor təsir etmişdir ki, onların ikisi yumşaldıcı, digər ikisi isə sərtləşdirici təsir göstərmişdir. Belə ki, cari ilin III rübündə digər banklarla rəqabət və inflyasiya gözləntiləri əsas yumşaldıcı faktor, əhalinin ödəmə qabiliyyətinə dair gözləntilər və maliyyələşmə dəyəri isə sərtləşdirici faktorlar olmuşdur
İpoteka kreditlərində də kredit standartlarına yumşaldıcı və sərtləşdirici təsir göstərən faktorların təsir dərəcəsi son rüblər ərzində azalmışdır. Son rüb ərzində ipoteka kreditləri üzrə standartlara yumşaldıcı təsir edən faktor inflyasiya gözləntiləri olmuşdur. Sərtləşdirici faktorlar arasında ən yüksək təsirə malik faktor isə maliyyələşmə dəyəri olmuşdur ki, eyni faktor biznes kreditləri üzrə standartların da əsas sərtləşdirici faktoru olmuşdur. Bundan əlavə, son 7 rüb ərzində ipoteka kreditləri üzrə kredit standartlarına yumşaldıcı təsir göstərən faktorların, əsasən da ümumi iqtisadi gözləntilər və digər banklarla rəqabət faktorlarının ipoteka kreditləri üzrə standartlara yumşaldıcı təsirinin azaldığı müşahidə edilmişdir.
 Xalq Bank irihəcmli beynəlxalq sindikativ kredit layihəsində iştirak edib
 Azərbaycanlı milyarder dünya zənginləri reytinqində 77-ci pillədədir
 "GTA 6" satış rekordu qırdı – 3 milyard 790 milyon dollar gəlir
 Bakı restoranlarının gündəlik gəlirləri - 5 MİLYON DOLLARI KEÇDİ
 Azərbaycanda əsas kapitala xarici investisiyalar 18%-dən çox artıb
 Bir vaxtlar izdiham yaşanan Sədərəkdə müştəri qıtlığı hökm sürür
 1929-cu il: ABŞ-də başlayan maliyyə fəlakəti dünyanı necə Böyük Depressiyaya sürüklədi?
 "The Economist" 2027-ci il üçün proqnozu – Dünya iqtisadiyyatını və siyasətini hansı risklər gözləyir?
 Dünyanın TOP-5 bahalı geyim şirkətləri
 Onlayn mağazalarda edilən TOP-5 səhvlər nələrdir?
 Dünyanın ən varlı 10 adamı
 5 liderlik göstəricisi
 İKEA şirkətinin tarixi