
ADIF: Əmanətlər üzrə kompensasiya məbləği artırılsa, insanlar məsuliyyətsiz davranar
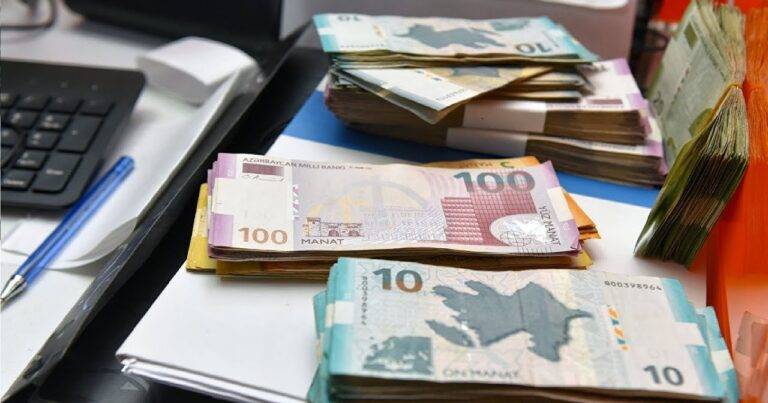 Azərbaycanda 2021-ci il aprelin 5-dən qüvvəyə minmiş qaydalara görə, bir yerli bankda 100 min manata qədər əmanət sığortalı hesab edilir.
Yəni, hansısa bank bağlandığı (bankda sığorta hadisəsi baş verdiyi) halda Əmanətlərin Sığortalanması Fondu (ADIF) vətəndaşın bankdakı əmanətinin yalnız 100 min manatını kompensasiya edir. Hazırda Azərbaycanda 24 bankın fəaliyyət göstərdiyini nəzərə alsaq, bir nəfərin sığortalı əmanət yerləşdirmək imkanı maksimum 2,4 milyon manatdır.
Azərbaycan Mərkəzi Bankında hesab edirlər ki, əmanətlərin sığortalanmasına dair 100 min manatlıq limiti artırmağa ehtiyac yoxdur. Qurumun sədri Taleh Kazımov ötən ay bildirib ki, limit artıqca, bankların izafi xərcləri də artacaq: "Bu da maliyyə sabitliyinə mənfi təsir edəcək".
Təbii ki, əhalinin əksər hissəsinin əlindəki vəsait maksimum bir neçə yüz min manat ola bilər. Bununla belə, ölkədə kifayət qədər insan da var ki, biznes fəaliyyəti ilə məşğuldur və aylıq dövriyyəsi milyonlarla manatdır. Bəs bu kimi insanların əmanətinin banka sığorta yerləşdirməsi üçün 100 min manatlıq limit ədalətlidirmi? "İqtisadçı-ekspertlər ilə bu suala cavab tapmağa çalışdıq.
Milli Məclisin İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin üzvü Vüqar Bayramov deyir ki, 100 min manata qədər əmanətlərin sığortalanması əmanətçilərin 90 %-dən çoxunu əhatə etdiyi üçün həmin məbləğ ədalətlidir: "Sözsüz ki, bəzi vətəndaşlarımızın əmanəti daha çox ola bilər. Amma əksər əmanətçilər banklara 100 min manatdan aşağı pul qoyur. bu səbəbdən əmanətlərin sığortalanması sistemimizi əhatə dairəsinə, miqyasına görə ədalətli hesab etmək olar".
Bank məsələləri üzrə ekspert Əkrəm Həsənov da mövcud məbləği ədalətli sayır: "Əgər kiminsə pulu 2,4 milyon manatdan çoxdursa, o, ailə üzvlərinin adına da əmanət yerləşdirə bilər. Bir məsələ də var ki, milyonlarla manat pulu olanlar adətən onun hamısını yerli banklara qoymur, bacardıqca ölkədən kənara çıxarır, xaricdə nə isə (əmlak və s.) alır. Həm də dövlət bütün əmanətlərə təminat verə bilməz, məhdudiyyət mütləq olmalıdır. Azərbaycanda da sığortalanan məbləğ digər ölkələrlə müqayisədə kifayət qədər yüksəkdir. Ümumiyyətlə isə, sığorta sistemi daha çox adi insanlar, həqiqi sahibkarlar üçündür".
İqtisadçı-ekspert Xalid Kərimli də hesab edir ki, 100 min manatlıq limit ədalətlidir: "Bu məbləğlə dövlət faktiki olaraq bankların bankların riskinin böyük bir hissəsini öz üzərinə götürür. Daha çox əmanətə təminat verilsə, dövlətin riski də artacaq. Bir nəfər üçün 2,4 milyon manatlıq riskin sığortalanması heç də az deyil. Halbuki, ABŞ kimi super dövlətdə bu limit cəmi 250 min dollardır. Sığorta məbləğinin artırılması həm də insanları məsuliyyətsiz davranmağa, öz vəsaitlərini nə cür gəldi banklara yerləşdirməyə sövq edə bilər".
Əmanətlərin Sığortalanması Fondunda (ADIF) da hesab edirlər ki, qorunan əmanətlər üzrə kompensasiya olunan məbləğin limitinin 100 min manat müəyyən edilməsi ədalətlidir: "Bu məbləğ ölkəmizdəki əmanət bazarının obyektiv tələblərinə tam şəkildə cavab verib, banklarda baş verə biləcək sığorta hadisələri zamanı əmanətçiləri mümkün maliyyə itkilərindən qorunmasını təmin edir. Bu sahədə mövcud beynəlxalq təcrübəyə nəzər salsaq, ölkəmizin əmanətlərin sığortalanması sistemində təsbit edilmiş bu məbləğ limitinin bir çox qonşu ölkələrin qanunvericiliyi ilə müəyyən edilmiş həddən yüksək olduğunu görərik. Belə ki, qonşu Türkiyə və Rusiyada bu kompensasiya limiti manat ekvivalenti ilə təqribən 26 min manat, Gürcüstanda 10 min manat, Ukraynada 9 min manat, Qazaxıstanda 76 min manat təşkil edir. Güclü iqtisadiyyata malik olan inkşaf etmiş ölkələrdə müəyyən edilmiş analoji limitlərə baxdıqda görərik ki, bu rəqəm Kanadada təqribən 127 min manat, Yaponiyada isə 118 min manat həddindədir".
"Ölkəmizin əmanətlərin sığortalanması sistemində kompensasiya məbləğinin maksimum həddinin müəyyən edilməsi zamanı Əmanət Sığortaçılarının Beynəlxalq Assosiasiyasının (IADI) qəbul etdiyi Əsas Prinsiplərə istinad edilib. Dünya təcrübəsinə uyğun olaraq maksimum kompensasiya məbləği əmanətçilərin minimum 80 %-ni, əmanətlərin isə məbləğ olaraq minimum 20 %-ni əhatə etməlidir. Hazırda ölkəmizdə kompensasiya məbləği üzrə qüvvədə olan maksimum hədd əmanətçilərin 99,9 %-ni, fiziki şəxslərin ümumi əmanətlərinin isə məbləğ olaraq 50,4 %-ni tam əhatə edir. Daha əvvəl diqqət yetirilmiş məqamlara əlavə olaraq qeyd etmək yerinə düşər ki, son təcrübə olaraq hazırda ləğv prosesində olan "Günay Bank" ASC-də baş vermiş sığorta hadisəsi nəticəsində qorunan əmanətçilərə kompensasiyaların ödənilməsi prosesi davam etməkdədir. Bu proses göstərir ki, sözügedən bankda fiziki şəxslərin ümumi əmanət məbləğinin 42,6 %-ni kompensasiya olunan məbləğlər təşkil edir", – deyə ADIF bəyan edib. / banker.az
 Oğurlanan bitkoinlərin hamısı geri qaytarılıb – RƏSMİ AÇIQLAMA
 PAŞA Bank sahibkarlar üçün yeni POS Kredit məhsulunu təqdim edir ®
 Mərkəzi Bankın sədri: Bankların kredit vermək üçün 4,6 milyard manat sərbəst vəsaiti var
 Serbiyada rusların üstünlük verdiyi bank bağlanıb, müştərilərin pulları dondurulub
 ABŞ-ın ən böyük bankı Dubayda yeni filial açıb
 "Ziraat Bank Azərbaycan"ın istiqrazlarına böyük maraq: Tələb təklifi 3 dəfə üstələyib
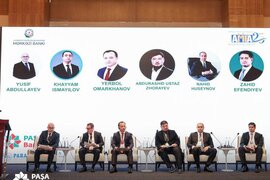 PAŞA Bank 12-ci AMFA Konfransında maliyyə inklüzivliyinin genişləndirilməsi imkanlarını müzakirə edib
 "Rabitəbank"ın Müşahidə Şurası sədrinə müavin təyin edilib
 Pekində Azərbaycan dili üçün yeni rəqəmsal resurs yaradılıb — istifadə pulsuzdur
 Biznes nədir?
 Biznes təlimlər və tədris üsulları
 Bitcoin necə işləyir?
 İKEA şirkətinin tarixi
 Amazonda satış etmək üçün bilməli olduqlarınız