
Adınıza onlayn kreditə qadağa qoyun – Bunun iki yolu var - MÜSAHİBƏ
 Mərkəzi Bankın bu il iyunun 25-də təsdiqlədiyi "Banklarda kredit risklərinin idarə edilməsi Qaydası" və "Bank olmayan kredit təşkilatlarında kredit risklərinin idarə edilməsi Qaydası"na edilən dəyişikliklərə əsasən, vətəndaşlar rəqəmsal kanallar vasitəsilə istehlak kreditlərinin rəsmiləşdirilməsinə və ya kredit limitlərinin artırılmasına könüllü məhdudiyyət (özünəqadağa) tətbiq edə bilərlər. Özünəqadağa mexanizmi məsafədən kreditləşmə ilə bağlı risklərin azaldılmasına, şəxsi məlumatlardan qanunsuz istifadə hallarının qarşısının alınmasına və istehlakçıların hüquqlarının daha etibarlı qorunmasına xidmət edir. Eyni zamanda, bu mexanizm rəqəmsal maliyyə xidmətlərinin təhlükəsizliyinin və maliyyə sektoruna ictimai etimadın artırılmasına yönəlib.
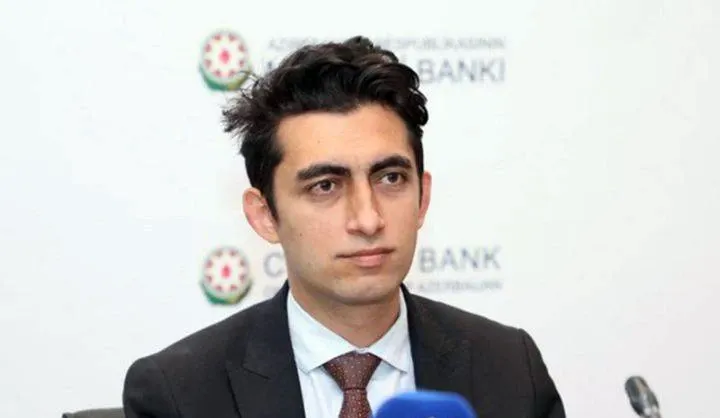
Oktyabrın 1-dən qüvvəyə minən yeni mexanizm barədə Marja.az-ın suallarını Mərkəzi Bankın baş direktoru Şahin Mahmudzadə cavablandırıb.
– Mərkəzi Bank tərəfindən təsdiq edilmiş yeni tələblərə əsasən, vətəndaşlara öz adlarına məsafədən istehlak krediti rəsmiləşdirilməsinə və kredit limitinin məsafədən artırılmasına könüllü məhdudiyyət (özünəqadağa) tətbiq etmək imkanı yaradıldı. Bu mexanizmin tətbiq edilməsində əsas məqsəd nədir?
– Yeni mexanizmin əsas məqsədi vətəndaşların xəbəri və razılığı olmadan onların adına məsafədən kredit rəsmiləşdirilməsi hallarının qarşısını almaq, kiberdələduzluq risklərini azaltmaq və maliyyə təhlükəsizliyini gücləndirməkdir.
Son illərdə rəqəmsal maliyyə xidmətlərinin inkişafı nəticəsində kreditlərin onlayn əldə edilməsi xeyli asanlaşıb. Bununla yanaşı, bəzi hallarda dələduzlar vətəndaşların fərdi məlumatlarından və ya bank xidmətlərinə çıxış imkanlarından qanunsuz istifadə edərək onların adından kredit götürməyə cəhd edirlər. Özünəqadağa mexanizmi məhz belə hallardan qorunmaq üçün vətəndaşlara əlavə müdafiə imkanı yaradır. Bu mexanizm vasitəsilə şəxs öz adına onlayn istehlak krediti rəsmiləşdirilməsini və ya mövcud kredit limitinin məsafədən artırılmasını könüllü olaraq məhdudlaşdıra bilər.
Eyni zamanda, mexanizm vətəndaşlara öz borclanma qərarlarına daha yaxşı nəzarət etmək və arzuolunmaz kredit öhdəliklərinin yaranması riskini azaltmaq imkanı verir.
– Özünəqadağa hansı kredit məhsullarına şamil olunur? Bu məhdudiyyətin tətbiq edilmədiyi hallar varmı?
– Özünəqadağa yalnız məsafədən rəsmiləşdirilən istehlak kreditlərinə və mövcud istehlak kreditləri üzrə kredit limitinin məsafədən artırılmasına şamil edilir.
Başqa sözlə, vətəndaş özünəqadağa tətbiq etdikdə onun adına onlayn kanallar vasitəsilə yeni istehlak krediti rəsmiləşdirilməsi və ya mövcud kredit limitinin artırılması mümkün olmur.
Bu məhdudiyyət sahibkarlıq fəaliyyəti ilə bağlı kreditlərə, eləcə də istehlak məqsədi daşımayan digər kreditlərə şamil edilmir. Həmçinin, özünəqadağa vətəndaşın kredit təşkilatına şəxsən müraciət etməklə kredit əldə etməsinə mane olmur. Yəni vətəndaş özünəqadağa tətbiq etsə belə, kredit təşkilatına fiziki qaydada müraciət edərək müvafiq kredit məhsulundan istifadə edə bilər.
– Vətəndaşlar özünəqadağanı necə tətbiq edə bilərlər? Tətbiq edilmiş məhdudiyyətin sonradan ləğvi hansı qaydada mümkündür?
– Vətəndaşlar özünəqadağanı iki üsulla tətbiq edə bilərlər. Birinci halda, vətəndaş istənilən kredit təşkilatına müraciət edərək yalnız həmin təşkilat üzrə özünəqadağa tətbiq edə bilər. Bu halda məhdudiyyətin ləğvi vətəndaşın kredit təşkilatında fiziki iştirakı, gücləndirilmiş elektron imzası və ya gücləndirilmiş müştəri autentifikasiyası vasitəsilə təqdim etdiyi yazılı müraciət əsasında həyata keçirilir.
İkinci halda, vətəndaş Findoc.az elektron platforması və ya mobil tətbiqi vasitəsilə müraciət edərək özünəqadağanı eyni vaxtda ölkə üzrə bütün kredit təşkilatlarına şamil edə bilər. Bu üsul vətəndaşa bütün kredit təşkilatları üzrə vahid məhdudiyyət tətbiq etmək imkanı yaradır. Özünəqadağa könüllü xarakter daşıyır və vətəndaş istənilən vaxt onu ləğv edə bilər. Bununla belə, Azərbaycan Kredit Bürosu vasitəsilə, yəni Findoc platformasında bütün kredit təşkilatlarına şamil edilməklə tətbiq edilmiş özünəqadağanın ləğvi müraciət edildikdən 24 saat sonra qüvvəyə minir. Bu müddət vətəndaşın qərarını yenidən nəzərdən keçirməsi və mümkün hallarda üçüncü şəxslərin təsiri altında tələsik qərar qəbul etməsinin qarşısını almaq üçün nəzərdə tutulub.
– Özünəqadağa tətbiq etmiş şəxsin adına qadağaya baxmayaraq məsafədən istehlak krediti rəsmiləşdirilərsə və ya kredit limiti artırılarsa, bunun hüquqi nəticələri nə olacaq? Belə hallarda vətəndaşın hüquqları necə qorunur?
– Qaydaların tələblərinə əsasən kredit təşkilatları məsafədən istehlak krediti rəsmiləşdirməzdən və ya kredit limitini artırmazdan əvvəl müştərinin özünəqadağa tətbiq edib-etmədiyini yoxlamalıdırlar. Özünəqadağa qüvvədə olduğu halda vətəndaşın adına məsafədən istehlak krediti rəsmiləşdirilməsinə və ya kredit limitinin artırılmasına yol verilmir. Belə müraciət daxil olduqda kredit təşkilatı müştərini mobil tətbiq və ya SMS vasitəsilə məlumatlandırmalıdır. Özünəqadağa qüvvədə olduğu halda kredit rəsmiləşdirilərsə və ya kredit limiti artırılarsa, borcalan həmin kredit və ya artırılmış kredit limit üzrə öhdəlikdən azad edilir. Bu tələblər özünəqadağa mexanizminin vətəndaşlar üçün nəzərdə tutduğu əsas hüquqi müdafiə təminatlarından biridir.
– Özünəqadağa tətbiq etmiş vətəndaş mövcud kredit və ya taksit kartı üzrə təqdim olunmuş limitdən istifadə etməyə davam edə bilərmi?
– Bəli. Özünəqadağanın tətbiqi vətəndaşın mövcud kredit müqavilələrinin qüvvədən düşməsi və ya istifadəsində olan kredit və taksit kartlarının bloklanması demək deyil. Məsələn, vətəndaşın 2 000 manat kredit limiti olan taksit kartı varsa, özünəqadağa tətbiq etdikdən sonra həmin limit çərçivəsində alış-veriş etməyə davam edə bilər. Lakin özünəqadağa qüvvədə olduğu müddətdə bank tərəfindən həmin limitin onlayn qaydada artırılması mümkün olmayacaq. Eyni zamanda, vətəndaşın adına yeni məsafədən istehlak krediti də rəsmiləşdirilə bilməz. Beləliklə, özünəqadağa mövcud kredit məhsullarından istifadəyə deyil, yeni kredit öhdəliklərinin yaranmasına və mövcud limitlərin onlayn artırılmasına məhdudiyyət qoyur.
– Məsafədən istehlak kreditləri üzrə müəyyən edilmiş gözləmə müddətinin məqsədi nədir və bu müddət vətəndaşların təcili maliyyə vəsaitinə ehtiyacı olduğu hallarda kredit əldə etməsinə mane olmayacaqmı?
– Gözləmə müddəti məsafədən istehlak krediti götürmək və ya mövcud kredit limitini artırmaq istəyən vətəndaşın müraciəti ilə kreditin verilməsi və ya limitin artırılması arasında nəzərdə tutulan müddətdir. Yeni müqavilə məbləği ölkə üzrə minimum əmək haqqının iki mislinədək, yəni cari vəziyyətdə 800 manatadək olan kreditlər üzrə bu müddət 2 saat, 800 manatdan yuxarı olan kreditlər üzrə isə 24 saat təşkil edir. Gözləmə müddətinin əsas məqsədi vətəndaşa kredit götürmək barədə qərarını yenidən nəzərdən keçirmək, maliyyə imkanlarını və müqavilə şərtlərini bir daha nəzərdən keçirmək və izafi borclanmanın qarşısını almaq üçün əlavə vaxt verməkdir.
Bəzi hallarda insanlar ani ehtiyacların, emosional amillərin və ya müxtəlif marketinq təkliflərinin təsiri altında tələsik kredit qərarları qəbul edə bilirlər. Gözləmə müddəti vətəndaşa kreditə həqiqətən ehtiyac olub-olmadığını düşünmək və alternativ imkanları nəzərdən keçirmək imkanı yaradır. Eyni zamanda, bu müddət ərzində vətəndaş onun xəbəri olmadan adına kredit rəsmiləşdirilməsi ilə bağlı müraciət edildiyini aşkar edə və şübhəli hal müəyyən etdikdə müvafiq tədbirlər görə bilər.
Qeyd edək ki, gözləmə müddətinin tətbiqi vətəndaşların kredit əldə etmək imkanlarının məhdudlaşdırılması demək deyil. Bu tələb yalnız məsafədən, yəni rəqəmsal kanallar vasitəsilə rəsmiləşdirilən istehlak kreditlərinə və mövcud kredit limitinin artırılmasına aiddir. Təcili maliyyə vəsaitinə ehtiyacı olan vətəndaşlar kredit təşkilatına şəxsən müraciət etməklə kredit əldə edə bilərlər. Belə hallarda gözləmə müddəti tətbiq edilmir.
Beləliklə, gözləmə müddəti vətəndaşlara daha məsuliyyətli maliyyə qərarları vermək və məsafədən kreditləşmə zamanı mümkün risklərdən qorunmaq üçün əlavə imkan yaradır.
- Müsahibəyə görə, təşəkkür edirik.
 Bank Respublika və AccessBank-ın birləşməsinin bazara təsiri açıqlanıb
 "Bitcoin" və "Ethereum" kəskin ucuzlaşıb - YENİ QİYMƏTLƏR
 EBRD Azərbaycan üzrə investisiya portfelinin həcmini açıqlayıb
 "Bitcoin"də həftəlik eniş 13%-ə çatdı
 "PAŞA Holding"in dəstəyi ilə Azərbaycan xalçaları Bolqarıstanda nümayiş olunub
 Adınıza onlayn kreditə qadağa qoyun – Bunun iki yolu var - MÜSAHİBƏ
 Bitcoin nədir?
 Shopify-da necə satışa başlamaq olar?
 Onlayn mağazalarda edilən TOP-5 səhvlər nələrdir?
 McDonalds haqqında maraqlı faktlar
 "iPhone 15" modelinin üstünlükləri